En tant que loueur en meublé non professionnel (LMNP), vous avez l'obligation de déclarer vos revenus locatifs dans la catégorie des Bénéfices Industriels et Commerciaux (BIC). Le formulaire 2042 C PRO peut sembler complexe au premier abord, avec ses nombreuses cases et ses règles spécifiques. Que vous soyez au micro-BIC ou au régime réel, une erreur de case peut entraîner un redressement ou vous faire perdre de précieux avantages fiscaux. Découvrez notre explication pas-à-pas pour remplir correctement votre déclaration et découvrez comment l'automatisation de la collecte des chiffres peut vous faire gagner un temps précieux chaque année.
Avant même de commencer votre déclaration, vous devez avoir immatriculé votre activité de loueur en meublé. Cette démarche (via le guichet unique de l'INPI) vous permet d'obtenir un numéro SIRET. Sans ce numéro, vous ne pourrez pas déclarer vos revenus dans la catégorie des BIC sur la 2042 C PRO.
Le choix de votre régime fiscal est déterminant et impacte directement les cases que vous devrez remplir. Le Micro-BIC vous accorde un abattement forfaitaire de 50 % sur vos recettes, idéal pour la simplicité. À l'inverse, le Régime Réel permet la déduction de vos charges réelles (intérêts d'emprunt, travaux, taxe foncière) et l'amortissement comptable de votre bien, ce qui permet souvent d'effacer totalement votre impôt sur plusieurs années.
Lors de votre télédéclaration en ligne sur impots.gouv.fr, à l'étape 3 ("Revenus et charges"), vous devez cocher la case "Revenus des locations meublées non professionnelles" dans la rubrique "Déclarations annexes". Cela activera l'annexe Cerfa 2042 C PRO, vous permettant d'accéder aux cases dédiées au LMNP.
Au régime Micro-BIC, vous devez déclarer la totalité de vos recettes brutes, c'est-à-dire les loyers charges comprises encaissés sur l'année civile. Ces montants sont à inscrire dans les cases 5ND (déclarant 1), 5OD (déclarant 2) ou 5PD (personne à charge). Attention : ne déduisez pas vous-même l'abattement de 50 %. L'administration fiscale appliquera cet abattement automatiquement sur le montant déclaré.
Si vous êtes au régime réel, la 2042 C PRO ne se remplit pas seule. Elle exige l'envoi préalable d'un bilan comptable complet à l'administration, via le formulaire 2031 et ses annexes (2033-A à E), généralement en mai. La déclaration 2042 C PRO de vos revenus personnels ne sert ensuite qu'à reporter le résultat final calculé sur votre liasse fiscale.
Si votre liasse fiscale fait ressortir un résultat positif (vos recettes dépassent vos charges et amortissements), vous devez reporter ce bénéfice imposable dans les cases 5NC, 5OC ou 5PC.
C'est ici que réside la puissance du LMNP au réel pour l'optimisation fiscale. Si vous constatez un déficit (grâce à vos charges et à l'amortissement comptable), vous devez l'indiquer dans les cases 5NY, 5OY ou 5PY. Ce déficit n'est pas déductible de vos autres revenus (salaires), mais il est reportable sur vos revenus LMNP des 10 années suivantes, vous permettant d'effacer votre impôt futur. Les amortissements réputés différés sont quant à eux reportables sans limitation de durée.
Pour la majorité des bailleurs en meublé, le régime réel simplifié est de loin le plus avantageux financièrement. Cependant, remplir la liasse fiscale professionnelle (formulaire 2031 et ses tableaux 2033-A à 2033-D) représente chaque année une source d'angoisse majeure. Voici exactement quelles informations renseigner, tableau par tableau et case par case.
Ce formulaire constitue la couverture officielle de votre déclaration professionnelle de loueur en meublé.
Le bilan représente une photographie de votre patrimoine locatif meublé au 31 décembre de l'année écoulée.
C'est la feuille maîtresse de votre liasse fiscale. C'est ici que s'opère le calcul de votre impôt et de votre amortissement.
Ligne 210 (Chiffre d'affaires hors taxes / Ventes de services) : Saisissez l'ensemble des loyers encaissés dans l'année, charges comprises (loyers nus + provisions pour charges versées par le locataire).
Ligne 232 (Autres achats et charges externes) : Additionnez toutes les dépenses courantes déductibles : taxe foncière (hors TEOM récupérable), charges de copropriété déductibles, assurance PNO, factures d'entretien et réparations courantes, abonnement logiciel Bailleur-Zen, adhésion OGA/CGA.
Ligne 242 (Dotations aux amortissements) : La somme des amortissements déductibles calculés pour l'année (bâti + meubles).
Ligne 294 (Intérêts d'emprunt) : Total des intérêts bancaires payés dans l'année + assurance emprunteur + frais de garantie éventuels.
En LMNP, l'amortissement déductible à la Ligne 350 ne peut jamais créer ou aggraver un déficit d'exploitation. Si vos amortissements dépassent la différence (Loyers - Charges), la part excédentaire est reportée en Amortissements Réputés Différés (ARD). Votre résultat fiscal final (Ligne 352 ou 354) est donc le plus souvent égal à 0 € !
Ce tableau détaille le calcul mathématique de vos composants :
L'arme secrète de votre fiscalité future :
La liasse fiscale 2031/2033 ne s'envoie plus par courrier papier. Elle doit obligatoirement être télétransmise par voie électronique à la Direction Générale des Finances Publiques (DGFiP) avant la date limite (généralement aux alentours du 15-18 mai).
Deux modes de télétransmission existent :
C'est l'erreur classique : déclarer ses loyers meublés sur le formulaire 2044 classique (dédié à la location nue). Les revenus du LMNP sont commerciaux, ils doivent impérativement être déclarés sur l'annexe 2042 C PRO (BIC).
Contrairement à la location nue, en meublé, votre chiffre d'affaires global doit intégrer les loyers ET les provisions pour charges versées par le locataire. Oublier les charges vous expose à un redressement fiscal en cas de contrôle.
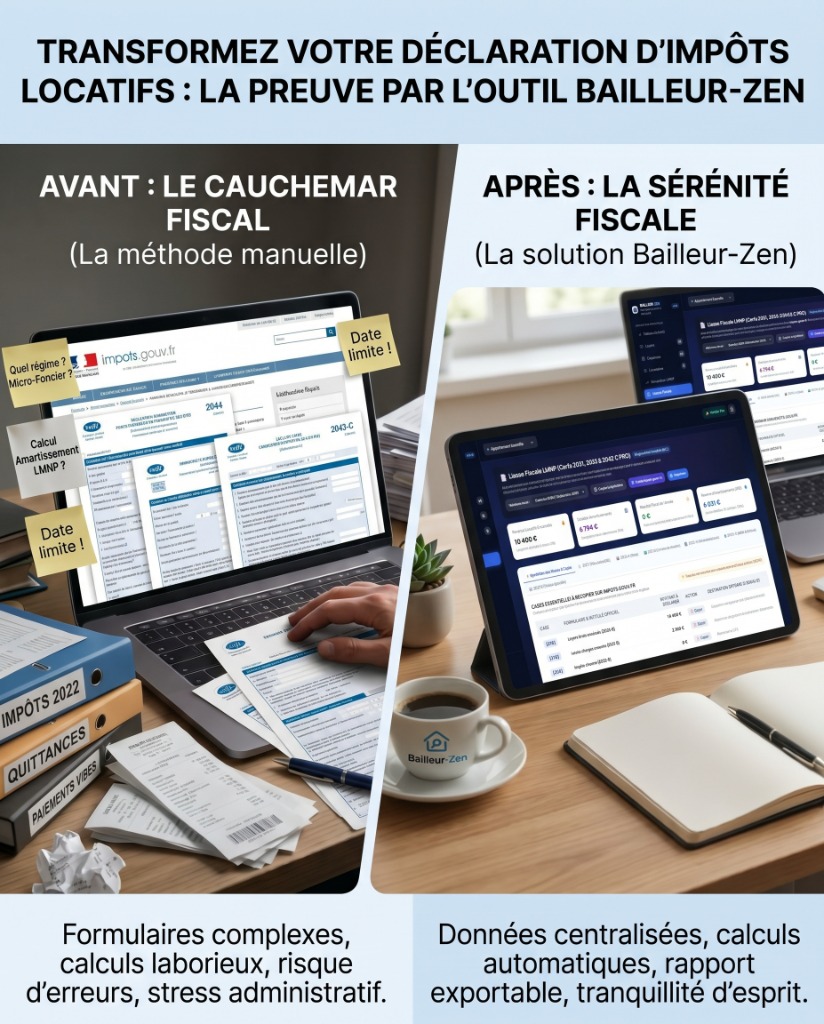
Reconstituer 12 mois de loyers, séparer le loyer nu des charges, retrouver les factures de travaux... Tout faire à la dernière minute au mois de mai est source d'erreurs et de stress intense. Une comptabilité mal tenue peut invalider votre déclaration au régime réel.
Grâce à Bailleur-Zen, la gestion quotidienne centralisée élimine définitivement les calculs de dernière minute au moment de la déclaration. Chaque loyer est pointé en quelques clics tout au long de l'année, et votre tableau de bord vous donne en temps réel votre résultat exact.
Il n'a jamais été aussi simple d'extraire les totaux annuels justes (loyers perçus et charges ventilées) depuis la base de données sécurisée de l'application. Bailleur-Zen vous fournit un récapitulatif prêt à être copié directement dans les bonnes cases de votre liasse fiscale et de votre 2042 C PRO. Fini les doutes face à l'administration fiscale !